תכנון פיננסי לגיל השלישי

כי השנים הטובות עוד לפניכם

הכירו את הגישה המוכחת שלנו להזדקנות מיטבית
זוג מבוגר מחבק וצוחק, מביטים זה בזה

למה חשוב לתכנן פיננסית את הגיל השלישי

בגילאי 50 ומעלה, ובעיקר אחרי גיל 60, תכנון נכון של החיים הכלכליים הוא מפתח לשקט נפשי, עצמאות וביטחון. בגולה, אנחנו מציעים ליווי מקצועי ומקיף לקראת ואחרי הפרישה, עם גישה הוליסטית שמשלבת תכנון פיננסי, הגנות, בריאות, תעסוקה ופנאי.

שמירה על רמת החיים

שקט נפשי לכם וילדכם

ניהול נכסים וחסכונות

הגנה בריאותית וחברתית

הגישה שלנו להזדקנות מיטבית

אנחנו מאמינים שתכנון פרישה אינו רק כלכלי – אלא אישי, רגשי וחברתי. הזדקנות מיטבית מבחינתנו היא היכולת להזדקן מתוך בחירה, כבוד, שליטה ונוכחות פעילה. זו הזדמנות לעצב מחדש את החיים באופן שמכבד את הגוף, הנפש והקהילה שסביבנו. אנו רואים בגיל השלישי שלב של התפתחות וצמיחה – לא נסיגה.

01

אבחון פנסיוני לפרישה

מיפוי תכניות פנסיוניות קיימות, מיצוי זכויות, סימולציות ואופטימיזציה של קצבאות, התאמת מסלול ובניית תזרים מזומנים לפרישה

02

כלכלת אריכות ימים

הפרישה היא לא סוף הדרך – היא התחלה של פרק חדש שמצריך תכנון תקציבי מותאם למציאות חדשה, עם פחות הכנסות, יותר זמן פנוי, וצרכים משתנים.

03

החופש לבחור במה לעסוק

אחרי שנים של עשייה, מגיע לכם לתכנן את השלב הבא לפי הקצב, הרצון והלב. אנחנו כאן כדי לעזור לכם למצוא תעסוקה, התנדבות או פעילות פנאי שמתאימים בדיוק לכם.

04

ניהול הון האישי

ניהול השקעות בגיל הפרישה מצריך חשיבה אחרת – כזו ששמה דגש על שמירה על ההון, פיזור סיכונים והבטחת יציבות כלכלית לאורך שנים.

הליווי שלנו משלב הסתכלות רחבה – כלכלית ואישית.

אנחנו מבינים את השינוי שמביא איתו שלב הפרישה ומציעים מענה מקיף שיעזור לכם להגיע מוכנים כלכלית לחיים ארוכים ולהבטיח לכם ביטחון פיננסי ושקט נפשי.

פרישה היא לא סוף
זו התחלה חדשה

דמיינו חיים שבהם יש לכם את הזמן לעשות את מה שאתם אוהבים, עם הביטחון הכלכלי שמאפשר לכם ליהנות מכל רגע.
ביטחון כלכלי שקט נפשי
זוג מבוגר מחזיק כוסות יין ומחייך זה לזה במטבח

הזמן הכי טוב
להשקיע בעצמכם

אחרי שנים של עבודה קשה והשקעה במשפחה, הגיע הזמן שלכם. עם תכנון נכון, תוכלו ליהנות מכל הדברים שדחיתם – טיולים, תחביבים, זמן איכות עם האהובים.
איכות חיים הגנה בריאותית

נבחרת המומחים של גולה גולד

צוות רב-תחומי מוביל בתחומי הפרישה, מיסוי, תעסוקה לגיל השלישי, פתרונות מימון והגנות ביטוחיות

נועם גולד, סמנכ''ל הקבוצה

נועם גולד

סמנכ''ל הקבוצה

סמנכ"ל מחלקת ביטוח וחיסכון פנסיוני, מנהל תחום הגיל השלישי, לשעבר סמנכ"ל במגדל, מעל 25 שנות ניסיון.

ורדה ברנע, מיסוי ופרישה

ורדה ברנע

מיסוי ופרישה

מנהלת תחום פרישה ומיסוי בגיל השלישי, אחראית רגולציה בקבוצה.

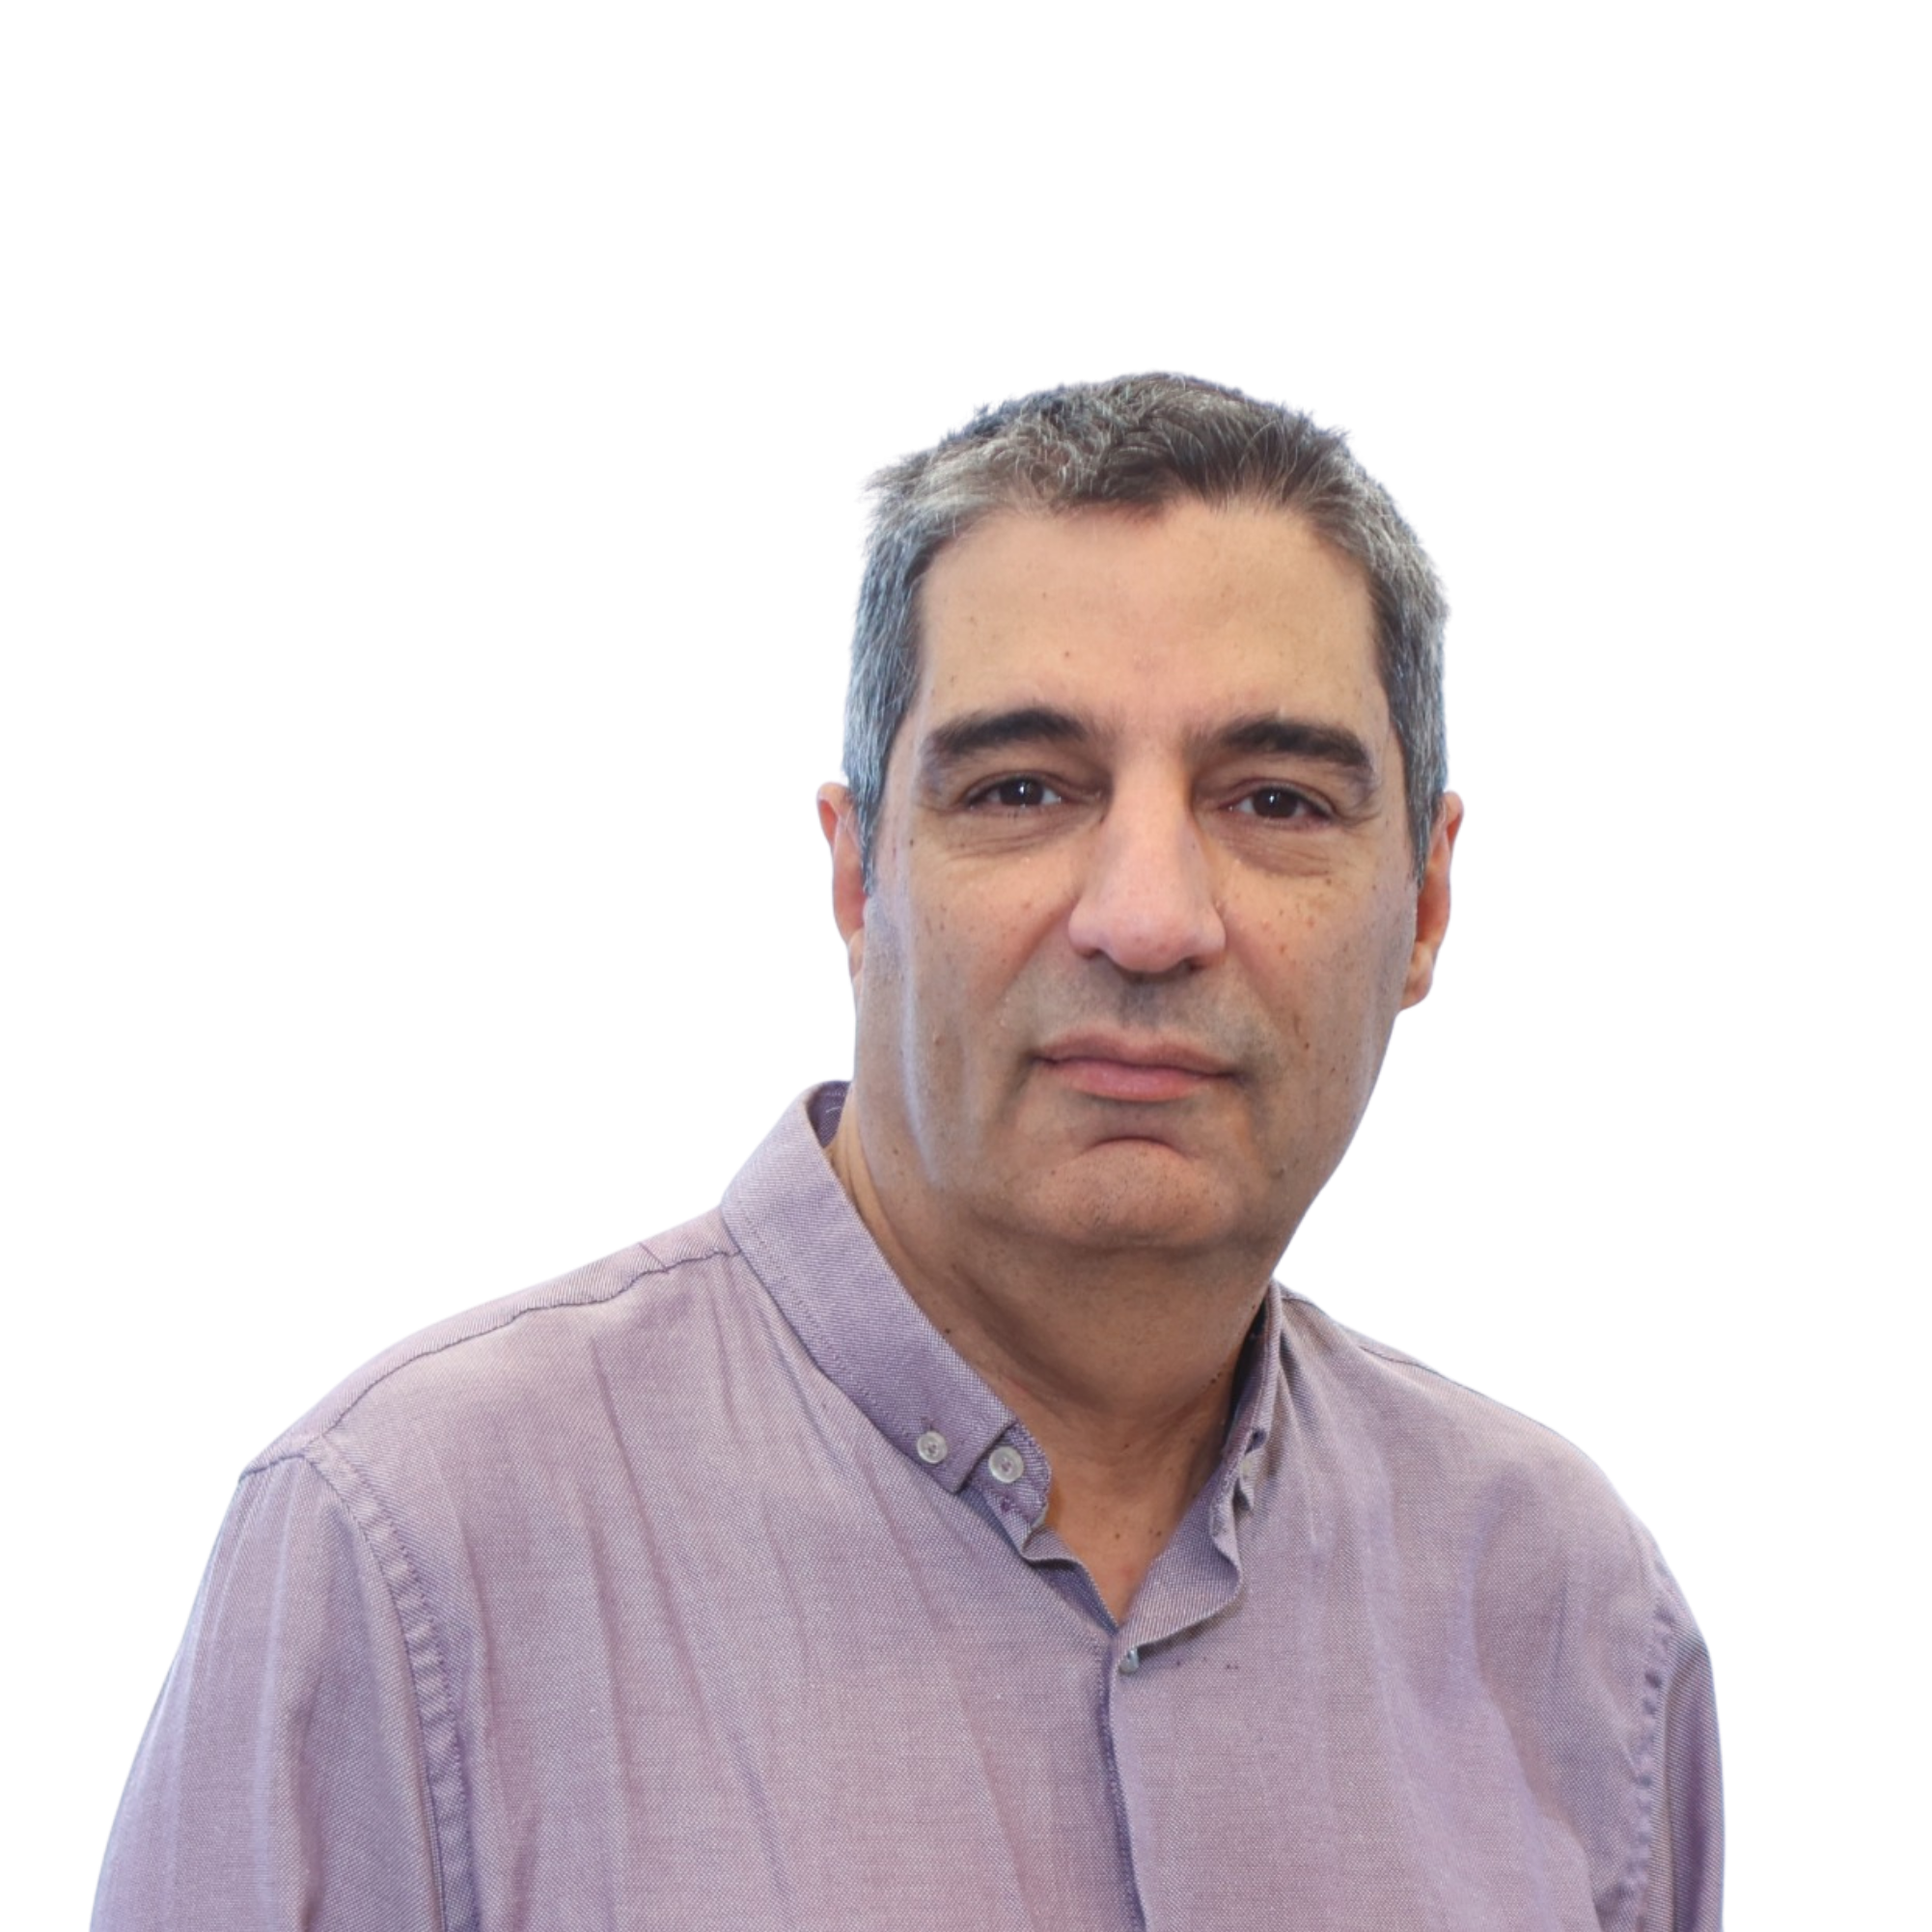
בועז שמש, פנסיה וגיל שלישי

בועז שמש

פנסיה וגיל שלישי

מומחה לתכנון פנסיוני ופרישה, מרצה בנושאי הבנת תלוש השכר וזכויות עובדים.

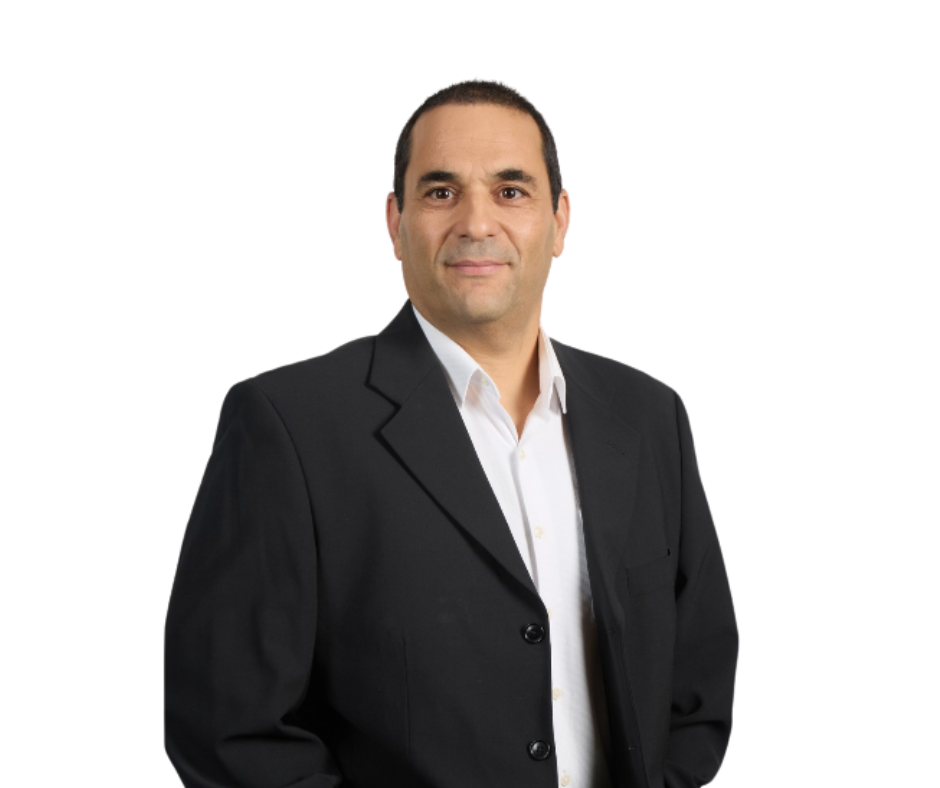
אמיר בן שלמה, בנקאות, אשראי ומשכנתאות

אמיר בן שלמה

בנקאות, אשראי ומשכנתאות

מנכ"ל גולה קרדיט, ראש תחום בנקאות, אשראי ומשכנתאות בקבוצה, מנהל צוות יועצים בפריסה ארצית.

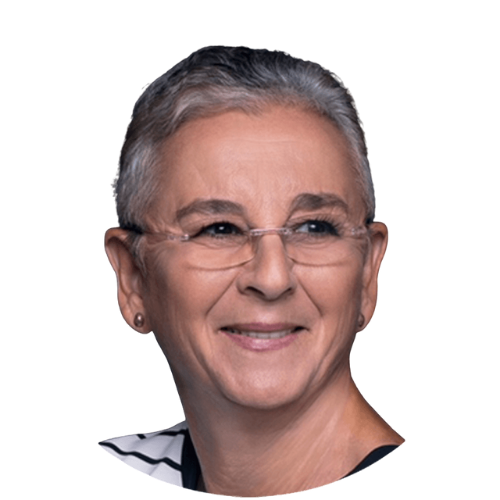
זהר אזולאי שטיינפלד, עולם התעסוקה לאחר הפרישה

זהר אזולאי שטיינפלד

עולם התעסוקה לאחר הפרישה

מומחית בתחום התעסוקה והקריירה לאחר גיל הפרישה.

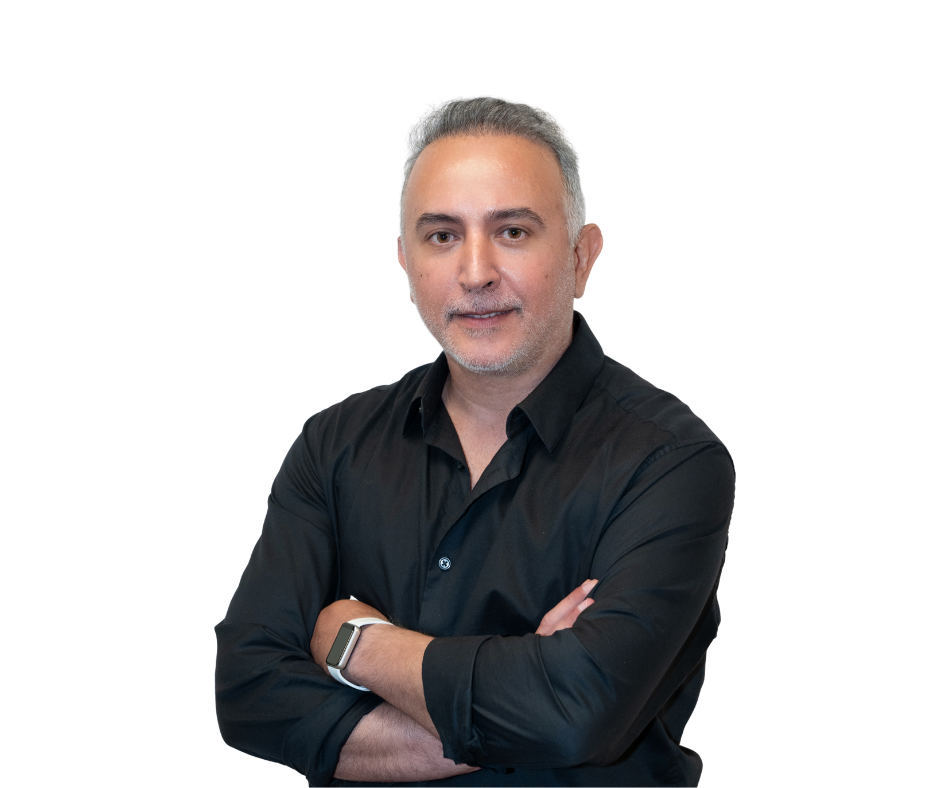
מאיר מור יוסף, השקעות

מאיר מור יוסף

השקעות

מנהל מחלקת השקעות מיוחדות בשוק ההון, בעל 25 שנות ניסיון בתחום הפיננסי, בעל רישיון משווק השקעות.

דנה רייף נוימן, עו"ד ונוטריון

דנה רייף נוימן

עו"ד ונוטריון

מתמחה בדיני מקרקעין ונדל"ן, לרבות עסקאות מכר ורכישה, ליווי פרויקטים והתחדשות עירונית. בנוסף עוסקת בעריכת צוואות, טיפול בענייני ירושה ועריכת ייפוי כוח מתמשך, תוך מתן ליווי אישי ומקצועי ובחיבור למרכז הפיננסי.

ד"ר דניאל שבח, זכויות משפטיות בגיל השלישי

ד"ר דניאל שבח

זכויות משפטיות בגיל השלישי

עורך דין ומרצה בכיר, מומחה בזכויות משפטיות של אזרחים ותיקים ובני הגיל השלישי.

יתרונות הגישה שלנו

1

התאמה אישית

כל תכנית מותאמת במדויק לצרכים וליעדים האישיים שלכם

2

צוות רב-תחומי

מומחים ממגוון תחומים עובדים יחד עבורכם

3

שקיפות מלאה

הסברים ברורים והצגת כל האפשרויות והשיקולים

4

ליווי ארוך טווח

התאמה מתמדת של התכנית לשינויים בחיים ובחקיקה

כתבו עלינו

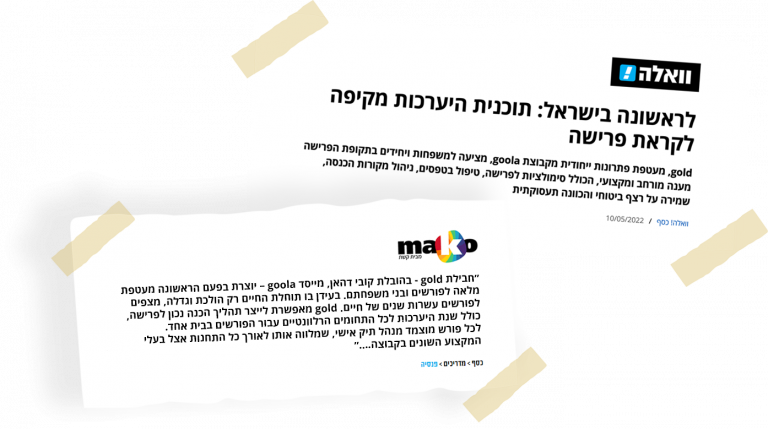
גולה גולד בתקשורת

צילום של כתבה בעיתון על גולה גולד

וובינרים ואירועים קרובים

הצטרפו לאירועים שלנו ולמדו מהמומחים

הפרישה מתקרבת?

רוצים לפרוש בראש שקט?

אל תחכו לרגע האחרון, קחו את הצעד הראשון לפרישה בטוחה ומספקת

מלאו את הטופס ונציג שלנו יחזור אליכם לפגישת היכרות וייעוץ אישי בנושא תכנון פרישה.

שאלות נפוצות

כמה צריך לחסוך

כמה כסף צריך לחסוך כדי לשמור על רמת החיים אחרי הפרישה בישראל?
יעד התחלופה המקובל הוא כ-70% מהכנסתכם הפעילה לפני הפרישה. מי שהרוויח 15,000 ₪ נטו זקוק לכ-10,500 ₪/חודש לאחר הפרישה (2026). בפועל, הפנסיה מהפרשות חובה, 18.5% מהשכר, מייצרת 40%–55% בלבד, לכן יש לשלב גם קרן השתלמות, קופת גמל להשקעה והטבות מס לסגירת הפנסיה-גאפ.
האם ניתן לסגור את פנסיה-גאפ גם אם מתחילים לחסוך מאוחר?
כן. מי שמגלה בגיל 55 שיש לו פנסיה-גאפ עדיין יכול לנצל זיכוי מס של 35% על הפרשות פנסיוניות נוספות (2026), להפקיד לקופת גמל להשקעה (נזילה מגיל 60), ולשקול פרישה הדרגתית שמוסיפה שנות צבירה. הצעד הראשון, לדעת כמה בדיוק חסר.

פנסיה וזכויות

מהי פנסיה חובה בישראל?
כל עובד שכיר בישראל זכאי לפנסיה חובה. המעסיק מפריש 6.5% מהשכר והעובד מפריש 6%, בתוספת 6% פיצויים, סה"כ 18.5% מהשכר (2026). ההפרשות מתחילות מיום העבודה הראשון או לאחר 6 חודשי עבודה, בהתאם לתנאי ההעסקה.
מתי אפשר לפרוש לפנסיה?
גיל הפרישה בישראל הוא 67 לגברים ו-65 לנשים (עולה בהדרגה). ניתן לפרוש בפרישה מוקדמת מגיל 60, אך הדבר יפחית את גובה הקצבה החודשית.

ניהול וייעוץ

מה ההבדל בין קרן פנסיה לביטוח מנהלים?
קרן פנסיה פועלת על בסיס שיתופי ומציעה כיסויים מובנים לנכות ושארים. ביטוח מנהלים הוא פוליסת ביטוח אישית המאפשרת גמישות בבחירת הכיסויים, אך דמי הניהול בדרך כלל גבוהים יותר.
האם כדאי לאחד את קרנות הפנסיה?
במרבית המקרים, איחוד קרנות פנסיה חוסך בדמי ניהול ומפשט את הניהול. עם זאת, חשוב לבדוק שאין אובדן של כיסויים ביטוחיים או תנאים מועדפים לפני ביצוע האיחוד.
איך בוחרים יועץ פנסיוני?
מומלץ לבחור יועץ פנסיוני בעל רישיון מרשות שוק ההון, ניסיון מוכח, ושקיפות מלאה לגבי עמלות ותגמולים. בקבוצת goola, היועצים שלנו מלווים אתכם בתהליך עם ראיית מקצוע רחבה.